“Estimarea noastră este ca în 2027 să demarăm furnizarea pentru activele proprii și pentru companiile din grup, iar din 2028 să ne extindem și către alți consumatori finali.”
În doar câteva luni de la intrarea efectivă pe piața românească, Ker Toki Power România și-a extins portofoliul gestionat de la aproximativ 200 MW la 440 MW și estimează că poate ajunge la 800 – 1000 MW până la sfârșitul anului viitor. Compania pregătește la Ișalnița prima sa investiție proprie în stocare și își construiește strategia în jurul unui model integrat, care combină agregarea și optimizarea cu producția, stocarea și, în perspectivă, furnizarea de energie.
Într-un interviu acordat InvesTenergy, Aurel Mîndrican, Country Manager Ker Toki Power România, vorbește despre ritmul de creștere al companiei, strategia de dezvoltare a capacităților de stocare, oportunitățile oferite de poziția României în regiune și provocările pe care le întâmpină investitorii în dezvoltarea proiectelor energetice. Mîndrican explică, de asemenea, cum vede evoluția pieței de echilibrare, rolul bateriilor în reducerea vârfurilor de preț și transformarea companiei într-un jucător integrat pe piața de energie.
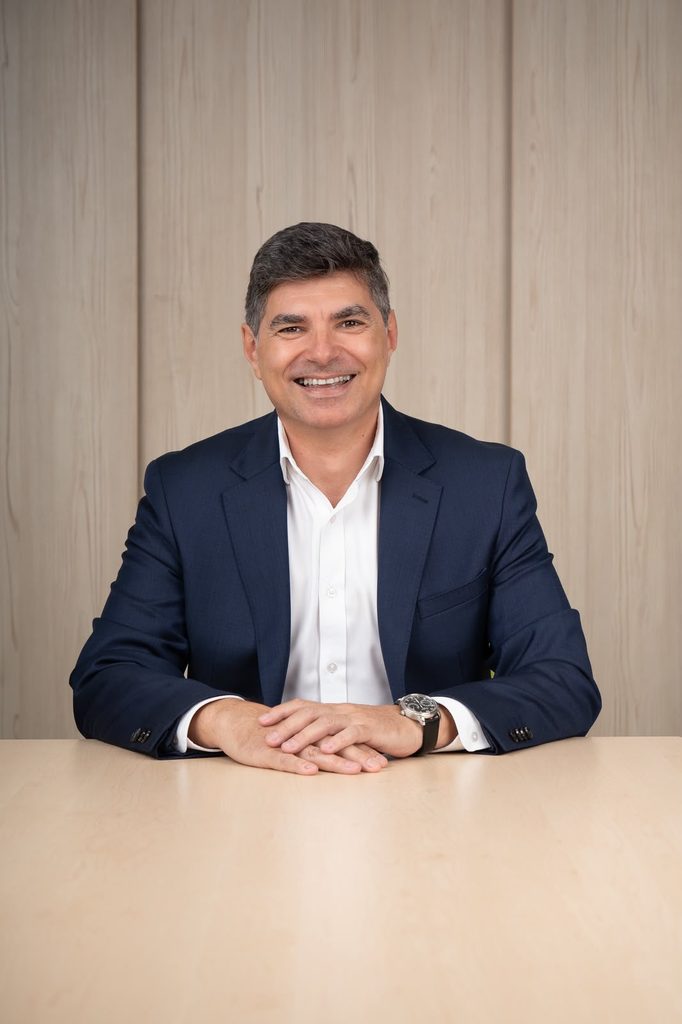
Cum se simte și cum evoluează Ker Toki Power pe piața din România?
Ne simțim foarte bine în acest moment. Am început propriu-zis activitatea în România la 1 ianuarie 2026 și, în doar câteva luni, am reușit să ne adaptăm rapid la particularitățile pieței locale.
Un avantaj important este experiența echipei. Profesioniștii din Ker Toki Power România au între 10 și 30 de ani de experiență în piața de energie din România, ceea ce ne-a permis să intrăm în piață cu o bună înțelegere a mecanismelor, a nevoilor clienților și a provocărilor existente.
Ca să vă spun și ceva simpatic: am angajat recent o colegă de 26 de ani, căreia eu îi spun „baby trader”. Mi-am dat seama că, atunci când s-a născut ea, eu deja începeam să lucrez în piața de energie din România. Este și o imagine foarte bună a modului în care se schimbă industria: avem nevoie, în același timp, de experiența acumulată în ultimele decenii și de energia unei noi generații de profesioniști.
În luna martie vorbeați despre dezvoltarea unor capacități proprii de stocare de 300–600 MWh. Acum anunțați prima investiție greenfield, la Ișalnița. Cât de important este acest proiect pentru Ker Toki Power România și care este calendarul până la punerea în funcțiune?
Este o investiție extrem de importantă pentru noi, pentru că reprezintă primul nostru asset propriu în România, dezvoltat de Ker Toki Power România.
În prezent, proiectul este în curs de dezvoltare și ne aflăm în etapa de pregătire a construcției. Am început deja pregătirea tehnica a documentatiei de construcție, iar spre sfarsitul lunii septembrie suntem siguri că vom demara lucrările în șantier.
Experiența pe care o avem din proiectele dezvoltate în Bulgaria ne oferă încredere că putem avea un ritm bun de execuție. Ținta noastră este ca proiectul să fie finalizat în primul trimestru al anului viitor, după care să înceapă testele necesare pentru integrarea în Sistemul Energetic Național.
Pentru noi, această investiție are și o valoare strategică. Nu este doar un proiect de stocare, ci reprezintă primul pas către dezvoltarea propriului portofoliu de active flexibile în România.
În același timp, trebuie menționat că grupul RENALFA Solarpro are deja o investiție finalizată în România și lucrează la alte proiecte aflate în construcție. Intenția noastră este să operăm integrat aceste active, ceea ce ne va permite să valorificăm mai eficient complementaritatea dintre producție, stocare și activitatea de optimizare.
Ați spus că investiția în stocare reprezintă primul pas către o soluție integrată de agregare și optimizare. Cum se va schimba modelul de business al companiei după intrarea în operare a bateriei?
Modelul nostru de business nu se va schimba în esență, ci va fi consolidat și extins prin aportul acestei baterii proprii, de tip stand-alone.
Odată cu intrarea în operare a bateriei, vom putea participa și la ofertarea de servicii de sistem și ne vom putea dezvolta mai mult pe zona de echilibrare activă. Flexibilitatea pe care o aduce un astfel de activ este foarte importantă într-un sistem energetic în care ponderea producției din surse regenerabile este în creștere.
Este important să facem și o distincție între mecanismele de echilibrare. În zona activă, producătorii dispecerizabili și activele flexibile pot oferi servicii de sistem și pot contribui efectiv la echilibrarea sistemului. În zona pasivă, producătorii, furnizorii, consumatorii sau distribuitorii pot genera dezechilibre ca urmare a diferențelor dintre prognoză și consum sau producție, fără să aibă, prin definiție, același rol activ în corectarea acestora sau reduce dezechilibrele prin participarea optimizata la piața reducând pasiv producția sau consumul propriu, după caz, prin intermediul pieței angro.
Modelul nostru de business este construit în jurul rolului de optimizator și agregator al mai multor active. Prin integrarea bateriei proprii vom avea, practic, un instrument suplimentar de flexibilitate, care ne va permite să optimizăm mai bine portofoliul și să contribuim mai eficient la funcționarea pieței ajutându-i atât pe clienții noștri cat si întregul sistem energetic.
Care este, în practică, diferența dintre rolul de furnizor, agregator, optimizator și trader?
Diferențele pot părea uneori foarte fine, pentru că aceste roluri se intersectează într-o anumită măsură. Însă, din punct de vedere practic, fiecare are o funcție distinctă în piața de energie.
Traderul este, poate, cel mai simplu de definit. El activează pe piața angro și realizează tranzacții de cumpărare și vânzare, fizice sau financiare. Rolul său este să creeze lichiditate în piață și, în același timp, să preia anumite riscuri de piață. Este, prin natura activității, un jucător orientat către gestionarea riscului și încearcă să își construiască modelul de business din modul în care gestionează aceste expuneri.
Există uneori percepția că un trader lucrează cu marje de profit de 20–40%. Nu aceasta este realitatea obișnuită a activității de trading. Un trader lucrează cu volume mari, iar marjele sunt, de regulă, mult mai reduse, nu mai mult de 5%, de obicei 2-3%. În mod obișnuit, vorbim despre marje de ordinul câtorva procente, nu despre 20–40%.
Agregatorul are un rol diferit. El reunește mai multe tipuri de entități și active – consumatori, producători, baterii sau alte surse de flexibilitate – și gestionează energia acestora într-o manieră coordonată, astfel încât să optimizeze participarea lor la piață și să reducă dezechilibrele.
Optimizatorul este, într-un anumit sens, o evoluție mai sofisticată a rolului de agregator. Nu se limitează la agregarea unor active, ci urmărește să optimizeze modul în care acestea sunt utilizate pentru partenerii din portofoliu. Prin utilizarea bateriilor și a altor resurse flexibile poate ajusta mai eficient producția, consumul și poziția în piață.
Acesta este, de fapt, rolul pe care îl construim la Ker Toki Power România și care va căpăta o dimensiune suplimentară odată cu intrarea în operare a bateriei stand-alone de la Ișalnița.
Furnizorul are un rol mai complex și, de multe ori, mai puțin vizibil pentru consumator. Furnizorul nu este doar o interfață între producător, distribuitor și consumator. El preia o parte importantă din complexitatea pe care altfel ar trebui să o gestioneze direct clientul.
În lipsa unui furnizor care să integreze aceste componente, consumatorul ar trebui să gestioneze separat relația contractuală și costurile aferente mai multor componente ale sistemului energetic – distribuție, transport, certificate verzi, contribuții și alte elemente reglementate care se regăsesc în factura finală.
În schimb, în modelul actual, consumatorul are un singur contract cu furnizorul, care integrează aceste componente și îi oferă un nivel mult mai ridicat de confort operațional.
Un alt rol important al furnizorului este gestionarea expunerii clientului la piața de echilibrare. Orice consumator poate genera dezechilibre atunci când profilul real de consum diferă de cel prognozat. Furnizorul realizează prognoze pentru portofoliul său de clienți și gestionează aceste diferențe, astfel încât consumatorul final să nu fie nevoit să opereze direct în piața de echilibrare.
De aceea, furnizorul are un rol mult mai amplu decât acela de simplu intermediar. El gestionează relația comercială, operațională și o parte importantă din riscurile asociate consumului de energie.
Portofoliul gestionat de Ker Toki Power România a crescut de la aproximativ 200 MW la aproximativ 440 MW în doar câteva luni. Ce a stat la baza acestei evoluții și considerați că veți putea menține acest ritm de creștere?
Creșterea a fost, într-un anumit sens, surprinzătoare chiar și pentru noi. La baza acestei evoluții au stat, în primul rând, seriozitatea, experiența acumulată în piață și încrederea pe care partenerii noștri o au în echipa KER TOKI POWER RO.
Cei care lucrează cu noi știu că echipa locală are în spate 20–30 de ani de experiență în piața de energie și că înțelegem foarte bine mecanismele acesteia, inclusiv zona de management al dezechilibrelor și de optimizare a portofoliilor.
În același timp, apartenența la grupul KER TOKI și experiența pe care grupul o are în alte piețe ne-au oferit credibilitatea necesară pentru a prelua un portofoliu în creștere rapidă și pentru a demonstra că putem gestiona volume importante.
Cei aproximativ 440 MW pe care îi avem în prezent în portofoliu reprezintă deja o capacitate semnificativă, iar portofoliul va continua să crească. În această activitate, gestionarea corectă a prognozelor și a dezechilibrelor este esențială. O diferență de 100 MW între ceea ce ai prognozat și ceea ce se întâmplă efectiv în sistem poate genera costuri foarte importante, de ordinul milioanelor de lei într-o singură zi, în funcție de condițiile de piață. De aceea, nu este suficient să ai un portofoliu mare; trebuie să știi să îl gestionezi foarte bine.
Sunt convins că vom putea chiar să depășim ritmul de creștere de până acum, pentru că în perioada următoare vor începe să intre în portofoliul Ker Toki Power RO atât active proprii, cât și active dezvoltate de grupul RENALFA SolarPro, pe care le vom gestiona.
Ceea ce înseamnă că și estimările privind dimensiunea portofoliului sunt acum diferite?
Cu siguranță. Le spuneam colegilor mei din Bulgaria că, dacă la începutul anului estimam un portofoliu de aproximativ 300 MW până la sfârșitul lui 2026, iar acum am ajuns deja la circa 440 MW, atunci perspectiva pentru sfârșitul anului viitor este cu totul alta.
În acest moment, estimăm că putem ajunge la aproximativ 800–1000 MW până la sfârșitul anului viitor și este posibil să depășim chiar acest nivel. Această estimare se bazează în primul rând pe activele pe care urmează să le punem în operare prin Ker Toki Power România și pe proiectele grupului RENALFA care vor intra în portofoliul nostru de operare și optimizare.
În plus, suntem în discuții și cu alți parteneri, de unde am putea adăuga încă 100–200 MW în portofoliu. Prin urmare, există în continuare un potențial important de creștere, atât organic, prin activele grupului, cât și prin dezvoltarea relațiilor cu partenerii externi.
Tot în luna martie vorbeați despre o cifră de afaceri de cel puțin 60 de milioane de lei, cu posibilitatea de a ajunge la dublu. Care sunt acum așteptările pentru 2026 și ce a contribuit la evoluția rezultatelor?
Evoluția a fost mai rapidă decât estimările inițiale. Creșterea portofoliului și, implicit, a volumelor tranzacționate au avut un impact direct asupra cifrei de afaceri. În același timp, dinamica prețurilor din piața de energie și condițiile de piață din acest an au contribuit la creșterea valorii tranzacțiilor.
Avem contracte și activitate pe piața angro de energie, iar cifra de afaceri a crescut în linie cu extinderea puterii instalate gestionate și cu volumele pe care le administrăm.
La finalul lunii august, avem deja o cifră de afaceri de aproximativ 130 de milioane de lei. În aceste condiții, pentru întregul an 2026 estimăm că vom depăși 220 de milioane de lei cifră de afaceri.
Este o evoluție semnificativă față de estimarea inițială și confirmă faptul că dezvoltarea portofoliului s-a produs într-un ritm mai accelerat decât anticipam la începutul anului.
Ați anunțat că, pe termen mediu, urmăriți o cifră de afaceri anuală de 10–30 de ori mai mare decât estimarea inițială. Ce aveți în plan pentru atingerea acestui obiectiv?
Suntem în grafic cu această estimare și avem în vedere mai multe direcții de dezvoltare care pot susține creșterea.
Un prim element este bateria noastră stand-alone, care va intra în operare la Ișalnița. La aceasta se vor adăuga activele grupului RENALFA Solarpro, care ar putea ajunge la aproximativ 500–600 MW putere instalată anul viitor, precum și capacități importante de stocare.
Modelul nostru este să preluăm energia produsă de aceste active și să o valorificăm pe piață, utilizând în același timp capacitățile de stocare și flexibilitate pentru optimizarea portofoliului.
Avem, de asemenea, proiecte noi aflate în dezvoltare, atât la nivelul Ker Toki Power România, cât și la nivelul grupului. Un exemplu este investiția realizată de catre Renalfa împreună cu un alt fond de investiții într-un proiect care include aproximativ 700 MW de capacitate instalată și o capacitate de stocare care poate ajunge până la 3.000 MWh.
În paralel, analizăm și achiziția unor noi proiecte de baterii stand-alone. Vedem stocarea ca pe o componentă strategică a dezvoltării noastre, pentru că aceasta ne oferă flexibilitatea necesară pentru a optimiza mai bine energia din portofoliu și pentru a participa la mai multe segmente ale pieței.
Practic, creșterea viitoare nu va veni dintr-o singură direcție. Va fi rezultatul combinării mai multor componente: extinderea portofoliului de producție, dezvoltarea capacităților proprii de stocare, preluarea și optimizarea activelor grupului RENALFA Solarpro, precum și atragerea unor noi parteneri și proiecte.
Care este strategia de finanțare a proiectelor de stocare? Vorbim despre capital propriu, finanțare bancară, fonduri europene sau un mix?
Strategia noastră de finanțare este una mixtă. Vom utiliza atât surse proprii, cât și finanțare bancară și, acolo unde proiectele sunt eligibile, vom aplica pentru fonduri europene și alte mecanisme de sprijin disponibile.
Considerăm că pentru proiectele de stocare este important să avem flexibilitate în structurarea finanțării. Sunt investiții semnificative, iar combinația dintre capitalul propriu, finanțarea bancară și fondurile nerambursabile ne permite să accelerăm dezvoltarea proiectelor și să utilizăm cât mai eficient capitalul disponibil.
Care sunt, în opinia dumneavoastră, principalele blocaje în dezvoltarea stocării și a investițiilor în România: autorizarea, racordarea, finanțarea, reglementarea sau accesul la piață?
Nu aș spune că avem neapărat blocaje, ci mai degrabă un nivel de birocrație care îngreunează și prelungește procesul investițional în România.
Trebuie să înțelegem că un proiect energetic de 100–300 MW nu poate fi dezvoltat într-o lună. Sunt investiții de sute de milioane de euro și există foarte multe etape care trebuie parcurse până când un proiect ajunge în stadiul „ready to build”.
Din experiența noastră, dezvoltarea unui astfel de proiect poate dura doi-trei ani și presupune obținerea unui număr important de avize și autorizații, precum și parcurgerea etapelor legate de racordare, autorizare și licențiere. Toate acestea înseamnă timp și capital blocat înainte ca investiția să înceapă efectiv să producă valoare.
Există, de asemenea, costuri și garanții asociate diferitelor etape ale proiectului. Dacă punem cap la cap toate aceste componente, costul de dezvoltare și capitalul necesar până la punerea în funcțiune pot deveni foarte importante.
Cred că aici putem învăța și din experiența altor piețe europene. Un subiect care ar merita analizat este simplificarea procesului de licențiere pentru operatorii care au deja experiență și capacitatea demonstrată de a exploata active energetice.
De exemplu, dacă un investitor operează deja mai multe centrale în baza unei licențe și demonstrează că are capacitatea tehnică și financiară necesară, ar trebui analizat dacă este eficient ca pentru fiecare nouă centrală să fie reluat întregul proces de autorizare și licențiere.
Nu spun că trebuie eliminate controalele sau standardele de siguranță. Spun că putem căuta mecanisme prin care procesul să fie mai eficient și mai predictibil pentru investitori, fără să diminuăm exigențele necesare într-un sector strategic precum energia.
Ați spus că România este una dintre cele mai importante piețe pentru Grupul RENALFA Solarpro, datorită interconexiunilor cu Bulgaria, Ungaria și Serbia. Ce oportunități regionale vedeți pentru Ker Toki Power România?
România are o poziție geografică foarte importantă. Suntem practic în centrul unei zone în care se întâlnesc mai multe piețe energetice: avem conexiuni cu Bulgaria și Grecia, către sud, cu Ungaria și mai departe cu Austria și Cehia toate parte din Uniunea Europeana, către vest, iar către est și sud-est avem conexiuni cu Serbia, Republica Moldova și Ucraina care sunt in afara spațiului UE.
Această poziționare creează oportunități importante pentru Ker Toki Power România și pentru întregul grup. Piața românească este semnificativă ca dimensiune în raport cu piețele din Bulgaria și Ungaria, unde grupul nostru are deja active, iar România poate avea un rol important în dezvoltarea regională a companiei.
În plus, ne uităm și la evoluția viitoare a piețelor din Republica Moldova și Ucraina. Acestea vor avea nevoie de capacități energetice suplimentare și, în funcție de evoluția infrastructurii și a proiectelor de producție, pot deveni relevante și din perspectiva fluxurilor regionale de energie.
Serbia și țările din regiunea fostei Iugoslavii sunt, la rândul lor, bine conectate cu România și Bulgaria. Avem, prin urmare, o regiune cu fluxuri energetice importante și cu nevoi de investiții în producție, flexibilitate și infrastructură.
Ungaria este, de asemenea, o piață cu un deficit structural important între producția internă și consum, ceea ce generează fluxuri regionale relevante.
Eu prefer să nu spun încă despre România că este un „hub energetic”. Pentru ca o piață să funcționeze cu adevărat ca un hub este nevoie de lichiditate, de infrastructură și de un număr suficient de participanți care să poată tranzacționa liber și eficient. Cred că trebuie să creăm condițiile ca traderii și ceilalți participanți la piață să își poată face activitatea cât mai eficient. Traderii au un rol important în crearea lichidității și în gestionarea riscului. Cu cât piața este mai lichidă și mai predictibilă, cu atât România își poate valorifica mai bine poziția geografică.
Ați lăsat deschisă posibilitatea extinderii către furnizarea pentru clienții finali. În ce condiții ar deveni acest segment o prioritate pentru companie?
Prioritatea noastră, în această etapă, este operarea activelor și optimizarea acestora. În paralel, ne îndreptăm și către zona de furnizare pentru consumatorii finali.
Într-o primă etapă, vom avea în mod sigur activitate de furnizare pentru propriile active și pentru activele companiilor din grup, precum și pentru alte active pe care le vom prelua în portofoliu.
Estimarea noastră este ca în 2027 să demarăm furnizarea pentru activele proprii și pentru companiile din grup, iar din 2028 să ne extindem și către alți consumatori finali.
Este o evoluție firească a modelului nostru de business: pornim de la operarea și optimizarea activelor, iar pe măsură ce portofoliul crește, integrăm și componenta de furnizare. În acest fel putem controla mai bine întregul lanț, de la producție și stocare până la comercializarea energiei către consumator.
Ați spus că prețurile ridicate de seară vor începe să se reducă odată cu dezvoltarea bateriilor și a centralelor pe gaz. Cât de repede poate produce acest efect stocarea și ce capacitate ar trebui să aibă România pentru a vedea o schimbare semnificativă?
Este un efect pe care îl considerăm inevitabil pe măsură ce se dezvoltă capacitățile de stocare și flexibilitate.
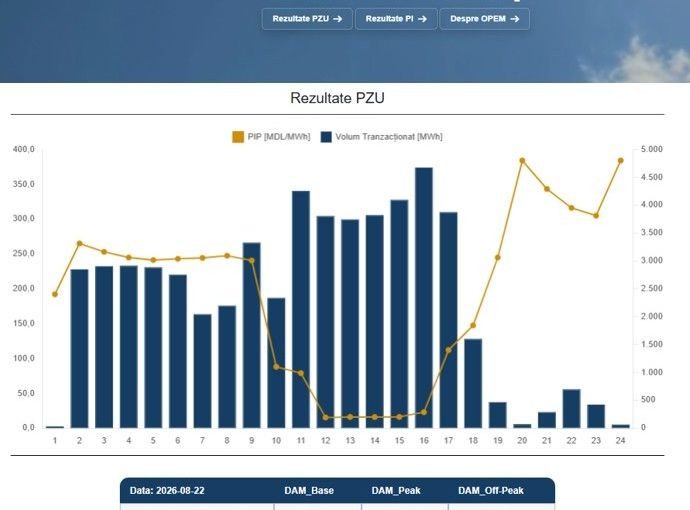
Dacă ne uităm la evoluția din Bulgaria, observăm deja un comportament diferit al prețurilor în intervalele de vârf de seară, chiar în condițiile unor interconexiuni importante între cele două piețe. Din experiența noastră de acolo, dezvoltarea rapidă a bateriilor a avut un efect vizibil asupra profilului de preț.
Ne așteptăm ca un fenomen similar să apară și în România. Estimarea noastră este că, într-un interval de aproximativ șase luni până la un an de la intrarea în operare a unui volum relevant de capacități de stocare, vom începe să vedem o aplatizare a vârfului de preț din orele de seară.
Evident, nu trebuie să privim stocarea izolat. România are nevoie de un mix de investiții: baterii, noi capacități de producție, inclusiv centrale pe gaze, precum și investiții în rețele și interconexiuni.
În prezent, condițiile hidrologice au și ele un impact important asupra pieței. Seceta reduce producția hidro, iar atunci când una dintre principalele surse de producție ale sistemului nu poate funcționa la nivelul obișnuit, presiunea asupra prețurilor crește.
În ultimii ani s-au făcut investiții importante în fotovoltaice și baterii, iar în perioada următoare ne așteptăm să vedem și noi capacități de producție pe gaze intrând în sistem. Sunt proiecte care pot contribui la creșterea flexibilității și a securității energetice, inclusiv proiectul de la Mintia.
Problema nu este exclusiv a României. Întreaga regiune are nevoie de noi capacități de producție și de flexibilitate. De aceea, nu trebuie să privim prețul energiei din România izolat de ceea ce se întâmplă în piețele vecine. Suntem parte dintr-o piață europeană interconectată, iar fluxurile de energie și prețurile sunt influențate de evoluțiile regionale.
Nu cred că putem vorbi despre un nivel de preț determinat exclusiv de ceea ce se întâmplă în România. Avem interconexiuni puternice cu piețele din jur, iar ceea ce se întâmplă în Ungaria, Bulgaria, Grecia, Serbia sau în celelalte piețe din regiune are un impact direct asupra noastră.
Dacă ne uităm la următorii trei–cinci ani, unde vreți să fie Ker Tokin Power România: un jucător important în agregare și optimizare sau un grup integrat, cu producție, stocare și furnizare?
Ne uităm la ambele direcții.
Deja suntem un jucător vizibil în piață. Cei aproximativ 440 MW pe care îi avem în prezent în portofoliu nu reprezintă o capacitate mică, mai ales ținând cont de ritmul în care am crescut într-un timp foarte scurt.
Vom continua să ne dezvoltăm ca un jucător important în zona de agregare și optimizare, dar, în același timp, vom integra tot mai multe active de producție și stocare în modelul nostru de business.
Obiectivul este să aducem valoare atât partenerilor noștri, cât și pieței românești, printr-o gestionare mai eficientă a energiei și prin utilizarea flexibilității acolo unde aceasta este necesară.
În România suntem deja un grup format din patru companii. Fiecare se dezvoltă pe propria direcție, dar dezvoltarea este coordonată și complementară. Împreună, vrem să construim un model integrat care să acopere producția, stocarea, optimizarea, agregarea și, în perspectivă, furnizarea.
Practic, vrem să construim ambele componente: un business puternic de optimizare și agregare, susținut de un portofoliu propriu și al grupului de producție și stocare, cu extindere către furnizare.
Vă mulțumesc.


.jpg)