ENERGY MIX: InvesTenergy continuă seria de analize realizate de FEL România, programul de leadership al CNR-CME, dedicată modului în care țările își construiesc sistemele energetice, alegerilor strategice pe care le fac și lecțiilor pe care acestea le oferă României.
În această analiză, Sabina Mihăilescu realizează o radiografie a mixulului energetic al Ungariei, construit în jurul energiei nucleare și al unei expansiuni accelerate a regenerabilelor. Experiența maghiară oferă României atât repere, cât și avertismente: dependența ridicată de un singur furnizor extern poate genera vulnerabilități pe termen lung, în timp ce dezvoltarea rapidă a energiei solare arată importanța corelării investițiilor în regenerabile cu extinderea rețelelor și a capacităților de stocare.
România pornește de la un sistem energetic mai diversificat, însă poate valorifica lecțiile Ungariei privind ritmul dezvoltării solarului, diversificarea surselor și necesitatea unei planificări integrate a producției, rețelelor și stocării.
Analiza este realizată de Sabina Mihăilescu, membră FEL România, cofondatoare și Director General al Asociației Între Vecini, rețea de comunități de cartier cu peste 100 de comunități active în 32 de orașe din România și aproximativ 15.000 de vecini implicați.
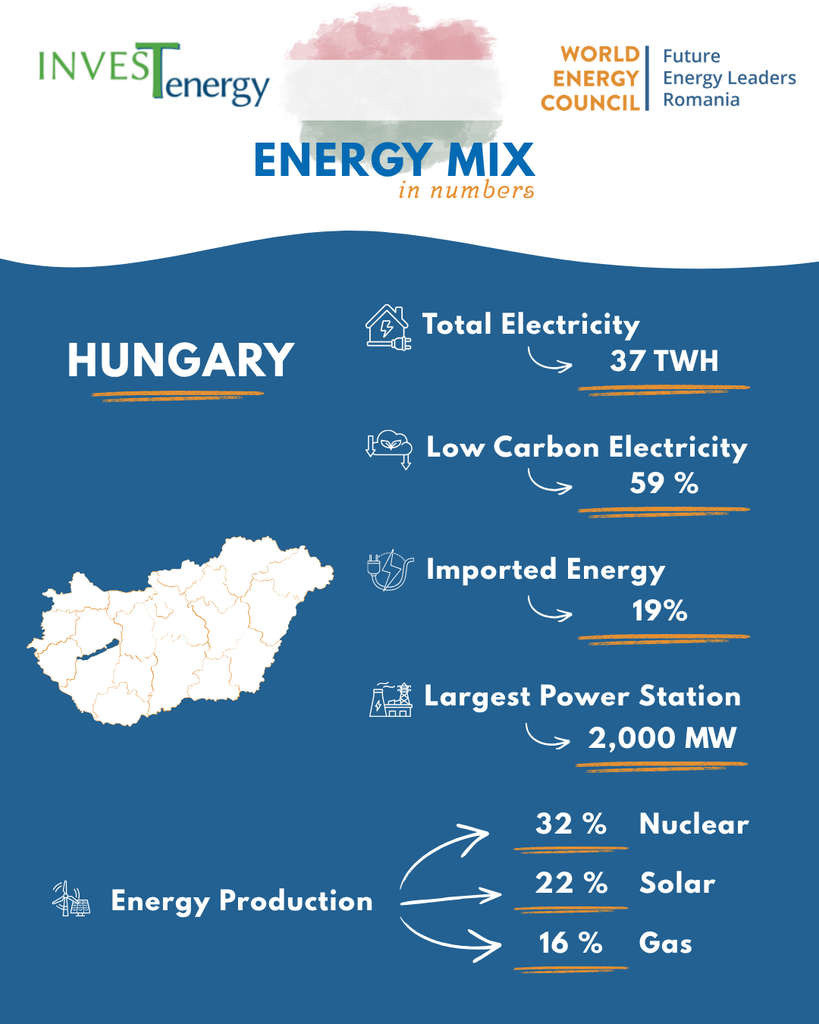
Ungaria este o economie de dimensiune medie în Europa Centrală, cu un consum anual de electricitate de circa 46 TWh, 4.848 kWh per capita. [1] Importurile nete au reprezentat aproape o cincime din alimentarea cu electricitate în intervalul iunie 2025 – mai 2026, ceea ce face din Ungaria unul dintre cei mai mari importatori neți raportat la consum din regiune. [1]
Este membră UE și a pieței interne europene de energie, dar rămâne un caz aparte în regiune prin combinația dintre o singură centrală nucleară care duce în spate baza sistemului și o dependență de import de combustibili fosili concentrată aproape complet pe o singură sursă – Rusia. Consumul de gaz este de circa 8 miliarde mc pe an [2], iar Ungaria rămâne cel mai mare cumpărător de gaz rusesc din Uniunea Europeană. [3] În paralel, țara a devenit în ultimii cinci ani unul dintre liderii mondiali la ponderea solarului în producția de electricitate. [4]
Structura actuală a mixului energetic
Nuclearul contribuie cu aproape o treime, solarul cu circa 22%, gazul cu 16%, iar eolianul cu puțin peste 1%. [1] Ponderile de mai jos sunt raportate la alimentarea totală cu electricitate, importurile nete fiind incluse. Raportat doar la producția internă, ponderile sunt mai mari: Ember raportează în 2025 un solar de 27%, în creștere de la 24% în 2024. [4]
Evoluția ultimului deceniu este dominată de explozia solarului. Capacitatea instalată fotovoltaică a depășit 6,7 GW în iulie 2024 și se apropia de 8 GW la mijlocul lui 2025 [6], un ritm de creștere cu mult peste proiecțiile inițiale. În schimb, eolianul rămâne aproape nesemnificativ, la puțin peste 1% din mix. [1]
Footprint energetic tradițional
Nuclearul este coloana vertebrală a sistemului energetic, prin centrala Paks, unica din țară. [7] Gazul natural rămâne relevant mai ales pentru încălzire și industrie, dar joacă și un rol în electricitate. Ungaria produce intern doar circa 1,7 miliarde m³ și importa restul aproape în întregime. [2][8] Cărbunele este pe cale de dispariție, Ungaria a semnalat o ieșire din cărbune în acest deceniu. La Mátra, ultima centrală pe lignit, unitățile de producție urmează să fie scoase din funcțiune și înlocuite cu unități CCGT pe gaz, licențele actuale fiind valabile până în 2029. [6][9]
Riscul structural major este concentrarea dependenței pe un singur furnizor extern (Rusia) pentru trei resurse-cheie simultan, gaz, petrol și combustibil nuclear, o vulnerabilitate geopolitică rară în UE, accentuată de statutul de țară fără ieșire la mare, cea ce face ca opțiunile de diversificare prin LNG să fie limitate și mai costisitoare. [10][11][12]
Tranziția către energie verde
Ponderea regenerabilelor în consumul final brut de energie a atins un record de 17,4% în 2023, iar Planul Național Energie – Climă actualizat în 2024 fixează cel puțin 30% până în 2030. [6][13] Sub noul guvern Tisza, s-a promis dublarea ponderii regenerabilelor până în 2040 și eliminarea dependenței de energia rusească până în 2035. [14][15]
Creșterea vine în continuare aproape exclusiv din solar, însă eolianul a ieșit din blocajul de un deceniu odată cu regulile intrate în vigoare la 1 ianuarie 2024, care au redus distanța minimă de amplasare de la 12 km la 700 m și au eliminat licitația obligatorie de capacitate. [6]
Energia geotermală este dezvoltată în termoficare, în special în Marea Câmpie, cu o contribuție neglijabilă în producția de electricitate.
Guvernul face referire la un obiectiv de sistem de circa 90% electricitate cu emisii reduse (nuclear și regenerabile) până în 2030. [8]
Provocări și limitări
Rețeaua electrică din Ungaria nu ține pasul cu creșterea rapidă a capacităților de producție solară distribuită. Asemenea României, sunt necesare investiții în stocare și investiții în modernizarea rețelelor electrice pentru a accelera tranziția energetică, mai ales pentru echilibrarea unui mix dominat de solar (intermitent, cu vârf de producție ziua) și nuclear (producție în bandă). [5]
Fără stocare suficientă, oferta solară de la prânz forțează limitarea producției injectate în rețea și împinge prețurile angro în jos, iar modelul rezidențial a fost schimbat în consecință. Până acum, gospodăriile funcționau pe compensare cantitativă (energia injectată în rețea se scădea din energia consumată, iar rețeaua juca rolul unei baterii gratuite). Noul sistem, de decontare brută, separă cele două fluxuri și le atribuie prețuri diferite: energia injectată este plătită la un nivel apropiat de piața angro, foarte mic la orele de vârf solar, în timp ce energia cumpărată din rețea rămâne relativ scumpă, pentru că include tarife de rețea și taxe. Efectul urmărit este mutarea consumului în timpul zilei și investiția în baterii, ceea ce explică de ce subvenția pentru stocare rezidențială a fost lansată în paralel cu schimbarea regulii de decontare. [16]
Un sistem energetic marcat de o producție nucleară în bandă și producție solară substanțială în mijlocul zilei, cu eolian aproape inexistent și hidro nesemnificativ, Ungaria are nevoie de gaz și de importuri exact în orele în care acestea sunt scumpe. MVM dezvoltă două centrale noi pe gaz, la Mátra (500-650 MW) și Tisza (2 x 500 MW), pentru a înlocui grupurile vechi pe lignit. [9][17]
Subvențiile universale la energie, practicate ani de zile, au încurajat consumul risipitor, au adâncit inegalitatea socială, au crescut dependența geopolitică și au creat o capcană politică greu de depășit. Prețurile la energie pentru gospodării au fost înghețate din 2013, în ciuda inflației semnificative. [18] Analizele de politică energetică semnalează un compromis între accesibilitate și eficiență: menținerea prețurilor sub nivelul pieței protejează gospodăriile pe termen scurt, însă întârzie investițiile în izolare termică și în echipamente eficiente.
Proiectul Paks II (două reactoare noi VVER-1200, construite de Rosatom) ilustrează cât de complicată poate fi extinderea nucleară. După mai mult de un deceniu de la lansare, investiția rămâne într-un stadiu incert, cu o întârziere de circa 10 ani față de termenele inițiale. Costul inițial de 12,5 miliarde EUR nu mai este realist, estimările neoficiale ajungând până la 25 miliarde EUR. Turnarea primului beton a avut loc abia în februarie 2026, iar noul guvern instalat în mai 2026 a inițiat o revizuire a proiectului, continuarea sa în forma actuală fiind considerată puțin probabilă. [19][20]
Fondurile europene de coeziune/redresare au fost blocate ani de zile. Deblocarea acestor fonduri este unul dintre primele și cele mai vizibile teste ale noului guvern. [14]
Comparație cu România
Ambele țări au un pilon nuclear important (Paks: 4 reactoare vs. Cernavodă: 2 reactoare), deși ponderea nuclearului este mult mai mare în Ungaria (~40%) decât în România (~19-20%) [5][21]. Ambele au proiecte de extindere nucleară cu întârzieri semnificative (Paks II vs. Cernavodă 3 și 4). Ambele se confruntă cu nevoia de modernizare a rețelei pentru a absorbi creșterea rapidă a solarului. [7][21]
Cu toate acestea, România are un mix energetic mult mai diversificat, cu hidro (peste 25%), gaz, cărbune, eolian (concentrat în Dobrogea) și nuclear, fără o singură sursă dominantă covârșitor. [21][22] Ungaria este mult mai concentrată pe axa nuclear-solar. Din punct de vedere eolian, România are un sector consolidat, cu majoritatea capacității instalate în Dobrogea, în timp ce în Ungaria dezvoltarea a fost blocată legislativ aproape un deceniu. [6]
Ungaria importă aproape jumătate din energia primară și o parte semnificativă din electricitate. România este, în ansamblu, mai aproape de autosuficiență la electricitate, deși rămâne dependentă de importuri de gaz. [11][22]
Ungaria a practicat un sistem de plafonare universală a prețurilor din 2013, cu efecte structurale negative asupra eficienței. România a introdus scheme de plafonare și compensare ca răspuns la criza energetică din 2021, prelungite ulterior de mai multe ori, până la ridicarea plafonului în 2025. [18]
Lecții relevante pentru România
Concentrarea excesivă a dependenței pe un singur furnizor extern pentru multiple resurse simultan (gaz, petrol, combustibil nuclear) creează un risc geopolitic sistemic. România trebuie să continue diversificarea surselor de gaz și combustibil nuclear, nu doar a electricității.
Subvențiile universale și înghețarea prețurilor pe termen lung descurajează eficiența energetică și devin greu de dezactivat politic. Experiența maghiară este relevantă pentru intenția României de a menține scheme de plafonare, unde diferența dintre o măsură țintită și temporară și una structurală decide cât de ușor poate fi retrasă.
Blocarea prelungită a unei tehnologii mature (eolianul, prin distanțe minime de amplasare nerealiste) a costat Ungaria aproape un deceniu de creștere pierdută într-un domeniu unde alte țări din regiune (inclusiv România) aveau deja avans.
Proiectele nucleare mari, cu finanțare și tehnologie dintr-o singură sursă externă, sunt expuse la întârzieri, explozii de cost și risc politic, relevant atât pentru Cernavodă 3 și 4, cât și pentru orice discuție privind reactoare modulare mici (SMR) în România.
Experiența maghiară indică faptul că o creștere accelerată a capacității solare poate fi obținută prin scheme de sprijin relativ simple, dar și că beneficiile acesteia se erodează atunci când extinderea rețelei nu urmează același ritm. Trei constrângeri sunt comune ambelor sisteme: capacitatea de racordare, durata procedurilor de autorizare si deficitul de flexibilitate în intervalele de producție maximă, cu efecte directe asupra limitării injecției și asupra formării prețurilor pe piața angro. Fiecărei constrângeri îi corespunde un instrument de politică publică deja testat: alocarea capacității de racordare prin licitații competitive organizate la intervale previzibile, cu criterii favorabile proiectelor care integrează stocare; desemnarea zonelor de accelerare pentru regenerabile prevăzute de cadrul european, care transferă evaluarea de mediu la nivel zonal și sprijinirea capacităților de stocare cuplate cu producția, coroborată cu mecanisme de decontare care exclud penalizarea producătorului pentru reducerile dispuse de operatorul de transport. Relevanța pentru România constă în posibilitatea implementării acestor măsuri simultan cu extinderea capacității instalate, într-o secvență pe care Ungaria nu a putut să o urmeze.
Concluzii
Ungaria arată o tranziție rapidă construită aproape exclusiv pe o singură tehnologie, într-un sistem care rămâne dependent structural de import.
Energia nucleară și solară acoperă împreună peste jumătate din producție, într-un mix din care cărbunele a dispărut aproape complet și în care viteza de instalare a panourilor a depășit toate țintele oficiale. Pe de alta parte, extinderea rețelei nu a urmat același ritm, iar eolianul, blocat administrativ un deceniu, nu a putut compensa producția concentrată la orele de prânz. Peste toate acestea, aprovizionarea cu gaz, petrol și combustibil nuclear rămâne concentrată pe Rusia, cu un termen de ieșire asumat cu opt ani mai târziu decât prevede calendarul european.
Pentru România, cazul maghiar este relevant mai ales ca avertisment: concentrarea dependenței energetice pe un singur furnizor extern și blocarea prelungită a unei tehnologii regenerabile mature au costuri structurale pe termen lung, chiar dacă aduc beneficii politice pe termen scurt (prețuri mici, stabilitate aparentă). România pornește dintr-o poziție structural mai diversificată, dar poate învăța din ritmul de adopție a solarului maghiar și din nevoia de a corela din timp investițiile în regenerabile cu cele în rețea și stocare.
Despre Autor
Sabina Mihăilescu este cofondatoare și Director General al Asociației Între Vecini, rețea de comunități de cartier cu peste 100 de comunități active în 32 de orașe din România și circa 15.000 de vecini implicați. A contribuit la OUG 59/2025, primul cadru legal românesc pentru comunitățile de energie și coordonează pilotul din București a doua proiecte europene dedicate districtelor pozitive energetic. Este inginer, absolventă a Universității Politehnica din București și Inaugural Balkans Fellow în programul Next Generation Foresight Practitioners al School of International Futures. În 2024 a primit distincția Future Leader la World Sustainability Awards, Amsterdam. În prezent este Membru Future Energy Leaders (FEL) România, programul de leadership al CNR-CME și se implică activ în activitățile organizației.
Bibliografie
[1] Low Carbon Power, profil Ungaria, interval iunie 2025 – mai 2026: nuclear aproape o treime, solar circa 22%, importuri nete aproape o cincime din alimentare, eolian puțin peste 1%. https://lowcarbonpower.org/region/Hungary
[2] Hungarian Conservative, pe baza datelor FGSZ pentru 2025: consum intern de gaz de circa 8,8 mld mc, în creștere cu 4,7%, și tranzit comercial total de 17,15 mld mc. https://www.hungarianconservative.com/articles/current/hungary-regional-gas-hub/
[3] CREA, Monthly analysis of Russian fossil fuel exports and sanctions, septembrie 2025: Ungaria a fost cel mai mare importator din UE de combustibili fosili rusești, cu 393 mil. EUR într-o singură lună. https://energyandcleanair.org/september-2025-monthly-analysis-of-russian-fossil-fuel-exports-and-sanctions/
[4] Ember, Europe (date pe țări, 2025): Ungaria produce 27% din electricitate din solar, cea mai mare pondere din lume. https://ember-energy.org/countries-and-regions/europe/
[5] Gas Outlook, „Hungary’s new PM faces tough choices amid energy policy rethink”, 19 mai 2026: pentru 2025, date Ember, solar peste 27%, nuclear 40%, gaz puțin peste 20%; aproape 9 GW fotovoltaic instalat; nevoia de stocare și modernizare a rețelei. https://gasoutlook.com/analysis/hungarys-new-pm-faces-tough-choices-amid-energy-policy-rethink/
[6] Chambers and Partners, Renewable Energy 2025, capitolul Ungaria: 17,4% regenerabile în consumul final brut în 2023, biomasa predominantă; 6,7 GW fotovoltaic în iulie 2024 și circa 8 GW la mijlocul lui 2025; distanța minimă pentru eolian redusă de la 12 km la 700 m de la 1 ianuarie 2024 și licitația obligatorie eliminată; PNEC actualizat cu minimum 30% până în 2030; licențele unităților pe lignit de la Mátra până în 2029. https://practiceguides.chambers.com/practice-guides/renewable-energy-2025/hungary
[7] World Nuclear Association, Nuclear Power in Hungary: patru reactoare la Paks, contractul din 2014 cu Rosatom fără licitație pentru două unități VVER-1200, licențe de construcție emise în noiembrie 2025, primul beton turnat în februarie 2026. https://world-nuclear.org/information-library/country-profiles/countries-g-n/hungary
[8] Enerdata, Hungary Energy Information: obiectivul de 90% electricitate neutră din punct de vedere al carbonului până în 2030, ieșirea din cărbune în 2029, ținta de 30% regenerabile; producție internă de gaz de 1,7 mld mc în 2024, circa 20% din necesar. https://www.enerdata.net/estore/energy-market/hungary/
[9] Enerdata, ianuarie 2025: MVM a închis licitația pentru conversia centralei pe lignit Mátra (884 MW) într-o centrală CCGT de 500-650 MW, cu producție estimată de 2-2,5 TWh pe an. https://www.enerdata.net/publications/daily-energy-news/hungary-closes-tender-500-650-mw-ccgt-power-project-matra.html
[10] Carbon Brief, „Q&A: What Magyar’s defeat of Orbán in Hungary means for climate and energy”, 17 aprilie 2026: în 2024, 74% din gazul și 48% din petrolul Ungariei au venit din Rusia; a doua după Slovacia ca dependență de combustibili fosili rusești. https://www.carbonbrief.org/qa-what-magyars-defeat-of-orban-in-hungary-means-for-climate-and-energy
[11] Clean Energy Wire, CLEW Guide Hungary: în 2024, producția internă a acoperit 20% din necesarul de gaz și 16% din cel de țiței, combustibilul nuclear fiind importat integral; ponderea regenerabilelor a crescut de la 7% în 2005 la 17% în 2023. https://www.cleanenergywire.org/factsheets/clew-guide-hungary-energy-transition
[12] Al Jazeera, 17 aprilie 2026, citând un raport din 2026 al Center for the Study of Democracy: ponderea țițeiului rusesc în importurile Ungariei a crescut de la 61% în 2021 la 93% în 2025, prin conducta Druzhba. https://www.aljazeera.com/news/2026/4/17/can-hungary-wean-itself-off-russian-energy-as-its-new-leader-has-promised
[13] CEENERGYNEWS, noiembrie 2024: PNEC actualizat al Ungariei, transmis Comisiei în octombrie 2024, ridică ținta de regenerabile la 30% și pe cea de reducere a emisiilor brute la minimum 50% față de 1990. https://ceenergynews.com/climate/hungary-increases-renewables-target-to-30-in-updated-necp/
[14] Péter Vigh, „Hungary’s green reset: what to expect from the post-Orbán era”, Heinrich Böll Stiftung / EnergyTransition.org, 19 mai 2026: victoria Tisza pe 12 aprilie 2026, angajamentul de eliminare a dependenței de energia rusească până în 2035, fondurile europene blocate, opțiunea combustibilului nuclear din SUA sau Franța. https://energytransition.org/2026/05/hungarys-green-reset-what-to-expect-from-the-post-orban-era/
[15] Euronews, 13 aprilie 2026: programul Tisza prevede eliminarea dependenței de energia rusească până în 2035 și dublarea ponderii regenerabilelor până în 2040. https://www.euronews.com/2026/04/13/hungary-election-promises-renewable-energy-investment-and-foreign-factory-crackdowns
[16] CEE Legal Matters, „Hungary’s Renewable Energy Sector: 2025 Legal and Regulatory Developments”: amendamentul din 2024 a încheiat sistemul de net metering anual, noile sisteme rezidențiale trecând la decontare brută lunară; Decretul 26/2025 exclude din penalizări energia nelivrată la ordin de curtailment al operatorului de transport. https://ceelegalmatters.com/briefings/31403-hungary-s-renewable-energy-sector-2025-legal-and-regulatory-developments
[17] MVM, pagina Energy generation: două unități CCGT de circa 500 MW fiecare pe amplasamentul fostei centrale Tisza și o unitate CCGT de 500-650 MW la Mátra. https://mvm.hu/en/Tevekenysegunk/Termeles
[18] CEENERGYNEWS, „Hungary after the 2026 elections: can it escape the energy subsidy trap?”, mai 2026: politica rezsicsökkentés din 2013, prețuri pentru gospodării înghețate din 2013 în ciuda inflației, eliminarea subvențiilor devenită imposibilă politic după 2020. https://ceenergynews.com/voices/hungary-energy-subsidy/
[19] „Hungary’s Paks II nuclear power plant project: can it be completed, and at what cost?”, Heinrich Böll Stiftung / EnergyTransition.org, iunie-iulie 2026: întârziere de circa 10 ani față de termenele inițiale, bugetul de 12,5 mld EUR nu mai este realist, estimări neoficiale de până la 25 mld EUR, „primul beton” din 2026 ca schimbare formală de statut, continuarea în forma actuală puțin probabilă. https://energytransition.org/2026/07/hungarys-paks-ii-nuclear-power-plant-project-can-it-be-completed-and-at-what-cost/
[20] Reuters, preluat de The New Voice of Ukraine, 11 mai 2026: guvernul Magyar, învestit pe 9 mai 2026, revizuiește finanțarea și termenii contractuali ai Paks II prin ministrul economiei și energiei István Kapitány. https://english.nv.ua/business/hungary-to-review-rosatom-backed-paks-ii-nuclear-deal-50606917.html
[21] Low Carbon Power, profil România, interval iunie 2025 – mai 2026: hidro circa un sfert, nuclear aproape 19%, eolian circa 12%, solar circa 9%, gaz circa 17%, cărbune aproape 11%. https://lowcarbonpower.org/region/Romania
[22] EURACOAL, profil de țară România: în 2022, producție brută de 56,0 TWh, din care hidro 25,0% și nuclear 19,8%; importuri nete de 2,2 TWh în 2021, trecute în exporturi nete de 1,2 TWh în 2022. https://euracoal.eu/info/country-profiles/romania-8/
[23] IEA, Hungary Electricity Security Policy: importurile nete de electricitate stabile de la mijlocul anilor 2010 la circa 30% din consum; adecvanța sistemului depinde de finalizarea Paks II și a centralei pe gaz de la Mátra. https://www.iea.org/articles/hungary-electricity-security-policy
[24] Bankwatch, The energy sector in Romania, ianuarie 2026: mixul românesc printre cele mai echilibrate din UE, 18,4 GW capacitate instalată, aproape 500 MW stocare pusă în funcțiune în 2025, prosumatori de circa 3,3 GW la începutul lui 2026. https://bankwatch.org/beyond-fossil-fuels/the-energy-sector-in-romania



.jpg)